Educação
⌖ São Paulo · SP
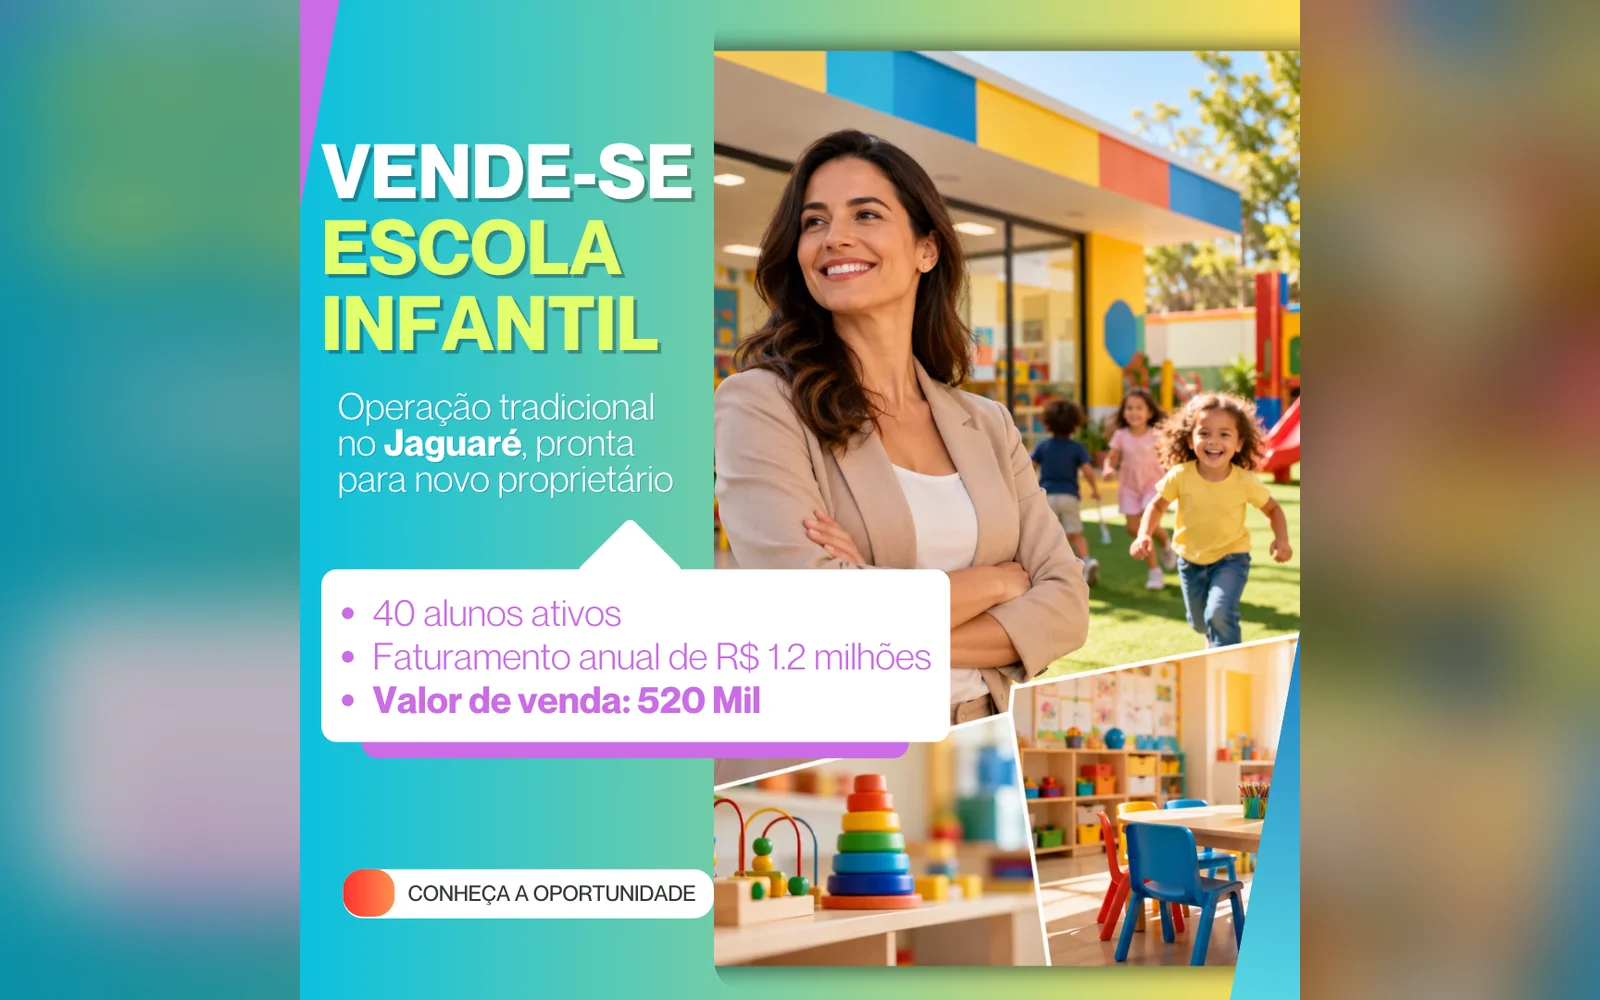
Escola Infantil e Berçário à Venda no Jaguaré, São Paulo/SP | 30 Anos de Tradição | R$ 520 Mil
Faturamento mensalR$ 100.000
Margem informada14%
InvestimentoR$ 520.000
↗Nem toda compra de negócio é feita à vista. Veja as formas mais usadas para estruturar o pagamento de uma empresa ou franquia em funcionamento e os cuidados com cada uma.
Atualizado em 22/10/2026 pela equipe RD Expansão.
É a forma mais comum na compra de pequenas e médias empresas: o comprador paga um sinal e parcela o restante, com correção e garantias definidas em contrato. Para o vendedor, é uma forma de viabilizar a venda; para o comprador, de pagar parte com o próprio resultado do negócio.
Bancos e cooperativas oferecem linhas de crédito para investimento e capital de giro, com regras próprias de elegibilidade e garantias. Algumas linhas são voltadas a empresas já constituídas, por isso vale consultar o gerente antes de fechar a compra.
Trazer um sócio capitalista ou um investidor é outra forma de reunir o valor. Nesse caso, defina em contrato a participação, as responsabilidades e as regras de saída de cada um.
Não use todo o capital disponível na compra: reserve dinheiro para o capital de giro dos primeiros meses. Simule as parcelas com base no lucro real do negócio e formalize tudo com assessoria jurídica.
Antes de procurar crédito ou negociar parcelas, o comprador precisa saber exatamente quanto o negócio custa, quanto ele gera de caixa e quanto dinheiro próprio está disponível. Com esses três números em mãos, fica muito mais fácil decidir entre pagar à vista, parcelar com o vendedor, buscar crédito bancário ou trazer um sócio.
A ordem abaixo ajuda a evitar o erro mais comum: fechar o preço primeiro e só depois descobrir que a forma de pagamento não cabe no resultado da empresa.
A pergunta certa não é quanto você consegue pagar por mês, e sim quanto a empresa consegue pagar sem perder a capacidade de operar. Para isso, parta do lucro operacional mensal médio dos últimos meses, desconte o pró-labore que você precisará retirar para viver e reserve uma margem de segurança para meses mais fracos.
Exemplo ilustrativo: um negócio com lucro operacional médio de R$ 30 mil por mês, em que o novo dono precisa retirar R$ 10 mil, sobra com R$ 20 mil. Se o comprador decidir comprometer no máximo metade dessa sobra com parcelas, o teto seria de R$ 10 mil por mês. Com esse teto, ele sabe quantas parcelas precisa negociar para o valor restante após o sinal.
Antes de fechar o teto, confirme com o contador se o lucro apresentado já considera todos os impostos e encargos, porque diferenças de apuração mudam bastante o valor disponível para as parcelas. Esse cálculo deve usar números verificados, e não projeções otimistas. Se o faturamento oscila ao longo do ano, faça a conta com a média dos meses mais fracos, e não com a dos melhores.
Vale ainda simular um cenário de queda. Refaça a conta supondo que o lucro recue por alguns meses durante a transição de dono, o que é comum enquanto equipe e clientes se adaptam. Se a parcela continuar cabendo nesse cenário, a estrutura é mais segura; se não couber, negocie um sinal menor, mais parcelas ou uma carência inicial.
Capital de giro é o dinheiro que mantém a empresa funcionando entre o pagamento das despesas e o recebimento das vendas. Ele cobre estoque, folha, aluguel, fornecedores e o prazo das vendas no cartão. Na compra de um negócio, é comum o comprador concentrar todo o dinheiro no preço e ficar sem fôlego justamente na fase de adaptação.
Uma forma prática de estimar a reserva é somar as despesas fixas mensais (aluguel, folha com encargos, contador, sistemas, contas de consumo) e multiplicar pelo número de meses que você quer ter de proteção. Exemplo ilustrativo: despesas fixas de R$ 40 mil por mês e uma reserva para três meses resultam em R$ 120 mil, que não devem entrar no pagamento do negócio.
Pergunte também ao vendedor se o estoque e o caixa entram no preço. Uma loja vendida sem estoque, por exemplo, vai exigir capital adicional logo na primeira semana.
No parcelamento com o vendedor, as duas partes assumem riscos. O vendedor quer a certeza de que vai receber; o comprador quer a certeza de que está comprando o que foi apresentado. Um bom contrato equilibra esses interesses e evita discussões futuras.
Os pontos abaixo costumam aparecer em negociações bem estruturadas. Quem define a redação adequada para o seu caso é o advogado, de acordo com o tipo de empresa e a forma da transferência.
Na prática, muitas compras usam mais de uma fonte ao mesmo tempo. O comprador paga um sinal com recursos próprios, parcela uma parte com o vendedor e usa crédito bancário para capital de giro ou para reformas. Em outros casos, um sócio entra com parte do valor em troca de participação.
Ao combinar fontes, some todas as parcelas mensais, inclusive as do banco, e compare com o teto que o negócio suporta. Também é importante verificar se a garantia exigida pelo banco não conflita com a garantia oferecida ao vendedor, para não comprometer o mesmo bem duas vezes. Lembre ainda que o crédito bancário depende de análise da instituição, com prazo próprio, por isso convém iniciar a consulta cedo, antes de assumir compromissos com o vendedor.
Quando há sócio, deixe por escrito quanto cada um aporta, quem trabalha na operação, como o lucro é dividido e o que acontece se um deles quiser sair. Essas regras evitam conflitos justamente nos momentos de pressão financeira.
Seja no banco, seja na negociação direta com o vendedor, a organização dos documentos acelera a aprovação e transmite segurança. Cada instituição financeira tem sua própria lista, por isso confirme com o gerente o que será exigido no seu caso.
Do lado do comprador, o vendedor também pode pedir informações para avaliar a capacidade de pagamento, principalmente quando o parcelamento é longo.
A maior parte dos problemas após a compra não vem do preço, e sim da forma de pagamento mal dimensionada. Conhecer os erros mais frequentes ajuda a negociar com mais clareza desde a primeira conversa.
Se algum desses pontos aparecer na sua simulação, vale rever a proposta antes de seguir.
A RD Expansão atua há mais de 15 anos na intermediação de compra e venda de empresas e no repasse de franquias, com sede em São Paulo e atendimento em todo o Brasil. Os negócios são apresentados com números informados pelo vendedor, o que permite ao comprador simular o pagamento antes de avançar.
Durante a negociação, a RD acompanha as conversas entre as partes até a assinatura. A decisão sobre crédito é sempre da instituição financeira, e a validação contábil e jurídica deve ser feita pelo contador e pelo advogado do comprador.
Além da intermediação, a RD oferece serviços de apoio como precificação, Empresa Legal, mentoria, Protocolo RD e Portal RD. Para o comprador, isso significa chegar à mesa de negociação com informações organizadas e um processo acompanhado do primeiro contato à assinatura, sem atalhos que coloquem o investimento em risco.
Sim. Muitas negociações combinam um sinal com parcelas pagas ao vendedor, com garantias previstas em contrato.
Bancos e cooperativas têm linhas de crédito para investimento e capital de giro, sujeitas a análise de crédito e regras de cada instituição.
Depende do negócio, mas é prudente reservar o suficiente para cobrir alguns meses de despesas fixas.
Este guia tem caráter informativo e não constitui recomendação financeira. Consulte instituições financeiras, contador e advogado antes de assumir compromissos.
Fotos: Hanna Pad, Artem Podrez e Matheus Lara, via Pexels.
A RD Expansão é especializada em compra e venda de empresas e repasse de franquias. Atuamos a partir de São Paulo e atendemos todo o Brasil, conectando quem quer vender um negócio a quem está pronto para empreender.
Para quem compra, a RD apresenta oportunidades com números informados, organiza a conversa com o vendedor e acompanha a negociação até a assinatura, sempre com discrição.
Vídeo do canal da RD: assista a mais conteúdos sobre compra e venda de negócios.
Vendi minha empresa com vcs.... Já faturava 100k mês.... A pessoa que comprou está faturando 800k mês.... Ou seja, ela comprou uma oportunidade de negócio!!!!!
Entrei em contato com a RD Expansão no dia 9 de janeiro deste ano para conhecer o trabalho deles, pois estava querendo vender minha clínica odontológica. Cinco dias depois eu já estava fechando a venda… foi muito rápido! As conexões que eles têm, o trabalho...
Trabalhar com a Roberta e a RD foi um sucesso! Todo o processo de condução da proposta, desde a idealização e organização dos números e do pitch para venda da loja, e posteriormente a ativação dos contatos interessados foi de extremo profissionalismo. Tivem...