Alimentação
⌖ São Carlos · SP
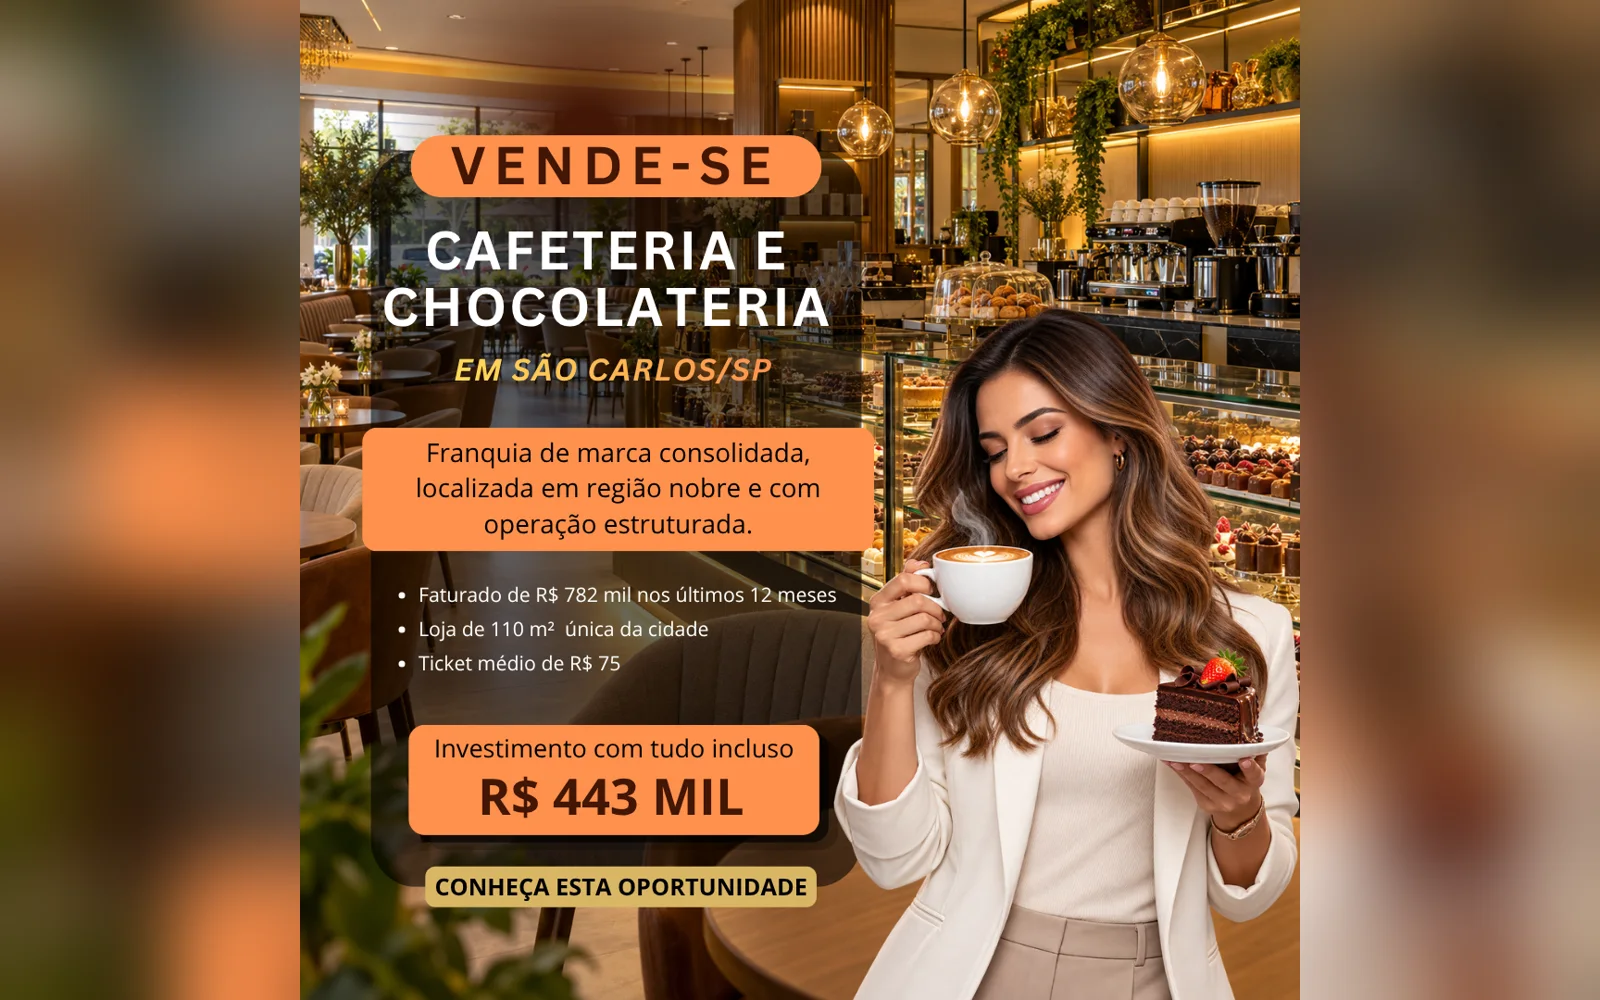
Franquia de Cafeteria e Chocolateria à Venda em São Carlos/SP | Região Nobre | R$ 443 Mil
Faturamento mensalR$ 67.500
Margem informada7%
InvestimentoR$ 443.000
↗Comprar uma empresa sem nenhum dinheiro é raro e arriscado. O que existe na vida real é comprar sem ter o valor inteiro: parte à vista, parte parcelada com o próprio vendedor, com um sócio, com crédito ou atrelada ao resultado futuro. Este guia mostra como cada caminho funciona, o que costuma ser exigido e onde estão as armadilhas.
Atualizado em 27/10/2026 pela equipe RD Expansão.
Vendedores raramente entregam um negócio sem entrada nenhuma, porque a entrada mostra compromisso e reduz o risco de calote. O objetivo realista é reduzir o desembolso inicial e pagar o restante com o próprio resultado da empresa.
Por isso, antes de tudo, avalie quanto você tem de fato, incluindo reserva para capital de giro, que não deve ser usada para pagar a entrada.
Pagamento parcelado pelo vendedor, entrada de um sócio investidor, financiamento bancário e earn-out, que vincula parte do preço ao desempenho futuro. Muitas vezes eles são combinados na mesma negociação.
A parcela mensal precisa caber com folga no lucro real da empresa, já descontado o seu pró-labore. Se só fecha no cenário otimista, o risco recai inteiro sobre você.
A RD Expansão apresenta os números dos negócios, acompanha a proposta e a negociação de condições e organiza a assinatura, sempre com contador e advogado das partes envolvidos.
Promessas de comprar uma empresa sem tirar nada do bolso circulam bastante, mas a prática é diferente. Quem vende quer receber, e quem recebe parcelado assume o risco de o comprador não pagar. Por isso, quase toda negociação envolve alguma entrada e alguma garantia. O que muda de um caso para outro é o tamanho da entrada e a forma de pagar o saldo.
Isso não significa que pouco capital impede a compra. Significa que o caminho exige preparo: números organizados, um plano de negócios convincente, histórico pessoal limpo e disposição para negociar. Quanto mais o vendedor confia em você e no futuro do negócio sob a sua gestão, mais flexíveis tendem a ser as condições. Confiança, aqui, vale quase tanto quanto dinheiro. E a confiança se constrói com transparência.
No parcelamento direto, chamado de seller financing, o vendedor recebe uma entrada e o restante em parcelas mensais ou trimestrais. Para o comprador, a vantagem é pagar com o próprio caixa gerado pela empresa. Para o vendedor, é uma forma de vender por um preço melhor ou mais rápido, e de mostrar que acredita no negócio que está entregando. É uma solução comum em pequenos negócios.
O contrato precisa definir valor das parcelas, índice de correção, juros se houver, garantias, o que acontece em caso de atraso e se o vendedor terá algum direito de acompanhar indicadores até a quitação. Use o simulador de compra parcelada (/simulador-compra-parcelada/) para testar diferentes entradas e prazos e ver se a parcela cabe no lucro mensal antes de fazer a proposta.
Exemplo hipotético: uma empresa com lucro ajustado de R$ 15 mil por mês, já descontado o pró-labore do novo dono, é negociada por R$ 360 mil. O comprador paga R$ 90 mil de entrada e o saldo de R$ 270 mil em 36 parcelas de R$ 7,5 mil, sem considerar correção. A parcela consome metade do lucro, deixando folga para imprevistos.
Se o mesmo saldo fosse dividido em 18 parcelas de R$ 15 mil, todo o lucro iria para o vendedor e qualquer mês ruim viraria atraso. Esse tipo de conta mostra por que o prazo é tão importante quanto o preço. Uma proposta com preço um pouco maior e prazo mais longo pode ser mais segura do que um desconto com parcelas apertadas.
Outra saída é trazer um sócio que entra com capital enquanto você entra com trabalho, gestão e conhecimento do setor. É comum em compras de restaurantes, clínicas e lojas, quando um investidor quer participar sem operar. A divisão das quotas, a retirada de cada um e a forma de saída precisam ficar escritas em um acordo de sócios. Esse acordo deve ser assinado antes da compra.
O cuidado está no alinhamento. Defina quem decide o quê, como o lucro será distribuído, se haverá pró-labore para quem opera e o que acontece se alguém quiser sair ou vender a parte. Sem essas regras, a sociedade que viabilizou a compra pode virar o maior problema do negócio. Vale ler também sobre comprar parte de uma empresa (/comprar-parte-de-uma-empresa/). Leia antes de propor.
Bancos e cooperativas de crédito oferecem linhas para capital de giro, equipamentos e expansão, e algumas podem compor a estrutura de uma aquisição. As regras variam por instituição e costumam exigir garantias, documentação fiscal e contábil e histórico de relacionamento. Pesquisa do Sebrae divulgada em 2025 mostrou que 48% dos pequenos negócios que pediram crédito tiveram aprovação. Isso não garante aprovação para aquisições.
Na mesma pesquisa, as principais dificuldades citadas foram juros altos, para 21%, e falta de garantias reais, para 16%. Antes de assumir uma dívida bancária para comprar uma empresa, compare o custo total do crédito com o lucro esperado. Juros elevados podem consumir a margem que pagaria o negócio, transformando uma boa compra em um aperto permanente. Faça a conta com folga.
| Forma | Como funciona | Ponto de atenção |
|---|---|---|
| Parcelado pelo vendedor | Entrada e saldo em parcelas ao vendedor | Garantias e regras de atraso |
| Sócio investidor | Investidor entra com capital e recebe quotas | Acordo de sócios e divisão de poder |
| Financiamento bancário | Crédito de banco ou cooperativa | Juros, garantias e documentação |
| Earn-out | Parte do preço condicionada a metas futuras | Medição clara dos resultados |
| Recursos próprios | Pagamento com economias do comprador | Não comprometer a reserva |
| Combinação | Mistura de duas ou mais formas | Soma das obrigações mensais |
No earn-out, comprador e vendedor combinam um preço fixo menor na assinatura e um valor adicional pago depois, apenas se a empresa atingir metas definidas, como faturamento ou lucro em determinado período. É útil quando as partes discordam sobre o futuro: o vendedor acredita que o negócio vai crescer e o comprador não quer pagar por isso antecipadamente. Ele divide o risco entre as partes.
A dificuldade está na medição. O contrato precisa dizer exatamente qual indicador conta, como será calculado, quem confere os números e o que acontece se o comprador mudar a operação. Sem essas regras, o earn-out vira fonte de conflito. Em pequenos negócios, metas simples e verificáveis, como faturamento bruto em extratos, costumam funcionar melhor que lucro contábil. Prefira prazos curtos.
Na prática, as estruturas se misturam. Um comprador pode usar uma economia pessoal como entrada, parcelar parte com o vendedor e deixar uma fatia final condicionada a metas. Outro pode juntar um sócio investidor com uma linha de crédito para equipamentos. A combinação certa depende do perfil do vendedor, do fluxo de caixa da empresa e da sua capacidade de oferecer garantias.
O ponto comum é que cada camada adiciona um compromisso mensal ou uma obrigação futura. Some todas as parcelas, juros e retiradas dos sócios e compare com o lucro conservador da empresa. Se a soma ultrapassar o que o negócio gera nos meses fracos, a estrutura está apertada demais. Ajuste antes de assinar, não depois do primeiro atraso. Simule tudo junto.
Salve ou imprima esta lista e use na conversa com o vendedor e com seu contador.
Quem vende parcelado normalmente quer se proteger. As garantias mais comuns são aval ou fiança pessoal, notas promissórias vinculadas ao contrato, alienação fiduciária de bens, reserva de quotas até a quitação e cláusulas que permitem retomar o negócio em caso de inadimplência grave. Cada uma tem efeitos jurídicos diferentes e deve ser analisada por advogado. Ofereça apenas o que você consegue honrar sem comprometer a família.
Do lado do comprador, também cabe pedir proteção. Retenção de parte do saldo para cobrir passivos que surgirem depois da compra, obrigação de o vendedor ficar um período na transição e cláusula de não concorrência são pontos comuns. Esses temas aparecem no contrato de compra e venda e na due diligence (/due-diligence-na-compra-de-empresa/), que deve acontecer antes de qualquer pagamento relevante.
O maior risco é ficar sem caixa. Quem coloca tudo na entrada e assume parcelas altas não tem fôlego para enfrentar um mês fraco, um equipamento quebrado ou a saída de um funcionário importante. Pesquisa do Sebrae sobre sobrevivência de empresas mostrou que a falta de capital de giro está entre as causas de fechamento mais citadas por quem encerrou o negócio.
Há também riscos de relacionamento. Um vendedor credor pode se sentir no direito de opinar sobre a gestão, e um sócio investidor pode cobrar resultados mais rápidos que o previsto. Por fim, existe o risco pessoal: avais e garantias podem atingir seu patrimônio se o negócio não andar. Entenda bem o que está assinando e tenha um plano B. Converse com a família.
Uma proposta com pouco dinheiro na entrada precisa compensar em outros pontos. Mostre seu plano de negócios, sua experiência no setor e como pretende manter clientes e equipe. Ofereça garantias proporcionais, aceite uma correção justa e proponha um período de transição em que o vendedor acompanhe a operação. Isso reduz a percepção de risco de quem está vendendo. Mostre que você quer o sucesso do negócio.
Seja transparente sobre de onde virá cada parte do pagamento. Vendedores desconfiam de propostas vagas e preferem compradores que já conversaram com banco, sócio ou contador. Formalize tudo por escrito, começando por uma proposta com condições claras, e só depois avance para o contrato. Negociar com calma, e com números na mão, aumenta muito as chances de acordo. Paciência também conta.
Dados de terceiros citados conforme as fontes indicadas. Os números da vitrine RD são calculados automaticamente a partir dos anúncios publicados no site.
Calculado automaticamente a partir dos 107 anúncios publicados pela RD Expansão. Atualizado em 27/10/2026.
É raro. Alguns vendedores aceitam entrada muito baixa em situações específicas, como quando precisam sair rápido ou confiam muito no comprador, mas não conte com isso. Planeje ao menos uma entrada e uma reserva de capital de giro.
Você paga uma entrada e o restante em parcelas definidas em contrato, com prazo, correção e garantias. Como o vendedor vira credor, ele costuma pedir garantias e pode querer acompanhar indicadores até a quitação. Simule as parcelas no simulador de compra parcelada antes de propor.
Algumas linhas de crédito empresarial podem ser usadas, mas cada banco tem regras próprias e costuma exigir garantias, histórico e documentação. Segundo pesquisa do Sebrae de 2025, 48% dos pequenos negócios que pediram crédito tiveram aprovação. Converse com seu banco antes de assumir compromissos.
É uma parte do preço paga depois da assinatura, apenas se a empresa atingir metas combinadas, como faturamento ou lucro. Reduz o valor inicial e alinha expectativas, mas exige metas claras, forma de medição definida e regras para conflitos.
Não é recomendável. A reserva pessoal e o capital de giro da empresa protegem você nos primeiros meses, quando ajustes e imprevistos são comuns. Usar tudo na entrada aumenta muito o risco de precisar de crédito caro logo depois.
Conteúdo informativo, não substitui a orientação de contador e advogado. Dados de terceiros conforme as fontes indicadas.
Fotos ilustrativas via Pexels.
A RD Expansão é especializada em compra e venda de empresas e repasse de franquias. Atuamos a partir de São Paulo e atendemos todo o Brasil, conectando quem quer vender um negócio a quem está pronto para empreender.
Para quem compra, a RD apresenta oportunidades com números informados, organiza a conversa com o vendedor e acompanha a negociação até a assinatura, sempre com discrição.
Vídeo do canal da RD: assista a mais conteúdos sobre compra e venda de negócios.
Trabalhar com a Roberta e a RD foi um sucesso! Todo o processo de condução da proposta, desde a idealização e organização dos números e do pitch para venda da loja, e posteriormente a ativação dos contatos interessados foi de extremo profissionalismo. Tivem...
Escolhi a RD para fazer o repasse do meu restaurante de comida saudável que foi idealizado com muito carinho e o processo foi leve e muito transparente. Roberta e Douglas sempre foram extremamente profissionais, éticos e disponíveis. Super recomendo.
Queria agradecer pelo ótimo trabalho que a empresa RD fez para o repasse da minha loja. Todos muito competentes, simpáticos, prestativos e eficientes. Caso precise vender outro negócio, com certeza irei recorrer a vocês novamente.