Alimentação
⌖ São Carlos · SP
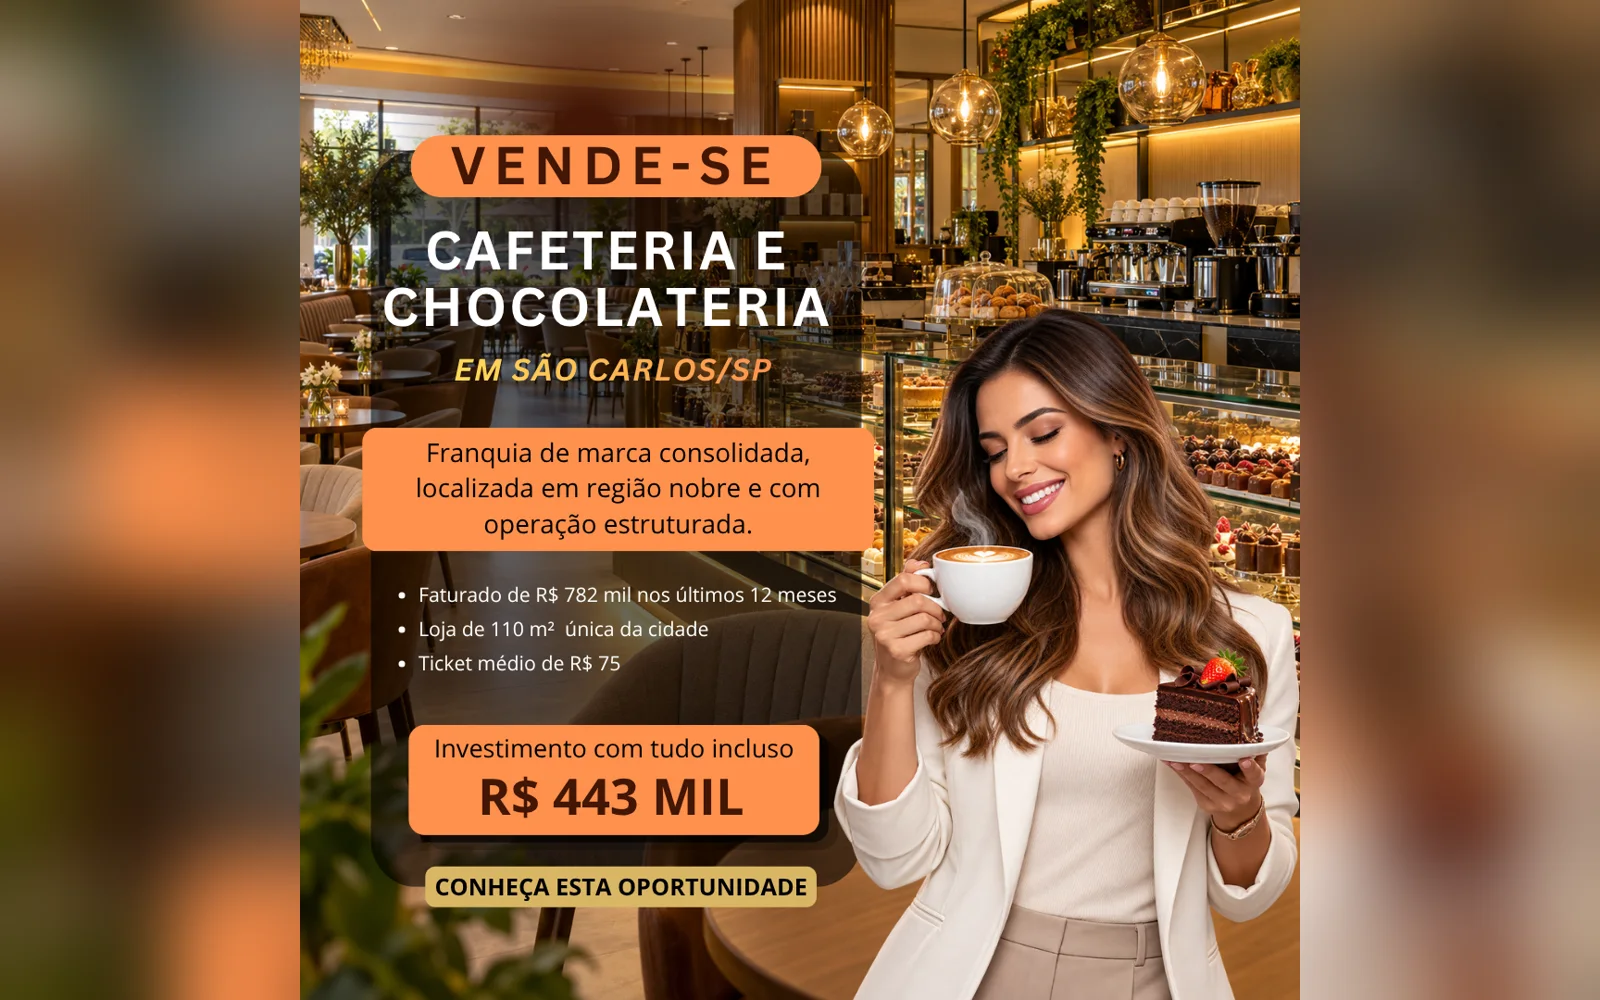
Franquia de Cafeteria e Chocolateria à Venda em São Carlos/SP | Região Nobre | R$ 443 Mil
Faturamento mensalR$ 67.500
Margem informada7%
InvestimentoR$ 443.000
↗Saber quanto a empresa realmente lucra é a base de qualquer decisão: investir, crescer, pedir crédito ou vender. Calcular o lucro do jeito certo, com pró-labore e ajustes bem explicados, ajuda o vendedor a defender o preço e a conduzir a negociação com tranquilidade.
Atualizado em 27/10/2026 pela equipe RD Expansão.
O lucro é a diferença entre receitas e despesas de um período, calculada na DRE. O saldo em conta pode ser maior ou menor por causa de vendas a prazo, estoque, empréstimos e investimentos. Confundir os dois é um dos erros mais comuns.
Por isso, o cálculo do lucro deve partir de números organizados e conciliados com a contabilidade.
O lucro bruto mostra a rentabilidade do produto ou serviço. O lucro operacional mostra o resultado da operação depois das despesas de estrutura. O lucro líquido mostra o que sobra depois de juros e impostos sobre o lucro.
Se o dono trabalha na empresa e não retira pró-labore, o lucro parece maior do que é. O comprador vai incluir o custo de alguém para fazer esse trabalho, e o lucro considerado na negociação diminui.
A Precificação de empresas da RD Expansão analisa o lucro ajustado junto com ponto, equipamentos, marca e mercado. A RD apresenta os números a compradores interessados e acompanha visitas, análise de documentos, proposta e assinatura.
O lucro bruto é a receita líquida menos o custo das mercadorias vendidas ou dos serviços prestados. Receita líquida é o faturamento depois de impostos sobre vendas, devoluções e descontos. O custo inclui o que está diretamente ligado ao que foi vendido, como produtos para revenda, insumos e embalagens. Dividindo o lucro bruto pela receita líquida, obtém-se a margem bruta.
A margem bruta mostra se o preço de venda cobre bem o custo direto. Se ela é baixa, sobra pouco para pagar aluguel, equipe e demais despesas, e qualquer oscilação de custo pesa no resultado. Acompanhar essa margem mês a mês ajuda a perceber reajustes de fornecedores, preços defasados e desperdício antes que virem prejuízo. Uma queda de poucos pontos na margem bruta pode consumir boa parte do lucro do mês.
Do lucro bruto, subtraem-se as despesas operacionais: salários e encargos da equipe, aluguel, condomínio, energia, internet, sistemas, contador, marketing, taxas de cartão e despesas administrativas. O resultado é o lucro operacional, que mostra quanto a atividade principal gera antes do efeito de juros e impostos sobre o lucro. É nessa etapa que aparecem os efeitos de uma estrutura grande demais para o tamanho do faturamento. Se o lucro bruto é bom e o operacional é fraco, o problema está nas despesas de estrutura.
É esse nível de lucro que mais interessa ao comprador, porque representa o potencial da operação independentemente de como ela é financiada. Somando de volta a depreciação e a amortização, chega-se ao EBITDA, muito usado em valuation. O guia sobre EBITDA do site explica essa conta e os ajustes que costumam acompanhá-la. Para o vendedor, conhecer bem esse número é o primeiro passo para conversar sobre preço.
Do lucro operacional, desconta-se o resultado financeiro, ou seja, juros pagos menos juros recebidos, e os impostos sobre o lucro, quando o regime tributário prevê essa cobrança separada. O que sobra é o lucro líquido, a última linha da DRE. É o valor que, em tese, pode ser distribuído aos sócios ou reinvestido. Em alguns regimes, como o Simples Nacional, os tributos são recolhidos sobre a receita, e o desenho da DRE muda um pouco.
O lucro líquido é influenciado por decisões que podem mudar com o novo dono, como o nível de endividamento e o regime tributário. Por isso, na compra e venda, o comprador costuma olhar com mais atenção para o lucro operacional ajustado e usar o líquido como conferência. Os dois precisam ser coerentes entre si e com a contabilidade. Diferenças grandes entre eles precisam ser explicadas antes que o comprador pergunte.
Exemplo hipotético de um ano: uma empresa teve receita líquida de R$ 900 mil e custo das mercadorias de R$ 450 mil, com lucro bruto de R$ 450 mil, ou margem bruta de 50%. As despesas operacionais somaram R$ 300 mil, e o lucro operacional ficou em R$ 150 mil. Com R$ 10 mil de despesas financeiras líquidas e R$ 20 mil de impostos sobre o lucro, o lucro líquido foi de R$ 120 mil.
Agora, os ajustes: o dono trabalha em tempo integral sem retirar pró-labore. Uma remuneração de mercado para a função seria de R$ 72 mil por ano. Por outro lado, a empresa paga R$ 18 mil por ano de despesas pessoais do dono. O lucro operacional ajustado passa a R$ 150 mil menos R$ 72 mil mais R$ 18 mil, ou R$ 96 mil. Os valores são ilustrativos.
“Confundir a gestão da empresa e da pessoa física é um dos maiores erros que os empresários podem cometer.”
Pró-labore é a remuneração do sócio pelo trabalho que ele faz na empresa, como um salário. Distribuição de lucros é a parte do resultado que o sócio recebe por ser dono. Misturar as duas coisas distorce o lucro: quem não retira pró-labore infla o resultado, e quem retira valores acima do mercado reduz o lucro aparente. Também dificulta a comparação com outras empresas do mesmo setor.
Na venda, o comprador vai substituir o pró-labore atual por um valor de mercado para a função que o dono exerce, seja de gestor, vendedor ou técnico. Se ele próprio vai exercer essa função, ainda assim considera o custo, porque o tempo dele tem valor. Definir e registrar um pró-labore coerente antes da venda deixa o cálculo mais claro e evita discussões.
| Critério | Lucro bruto | Lucro operacional | Lucro líquido |
|---|---|---|---|
| Como calcular | Receita líquida menos custo direto | Lucro bruto menos despesas operacionais | Operacional menos juros e impostos sobre o lucro |
| O que mostra | Rentabilidade do produto ou serviço | Resultado da operação | O que sobra no fim |
| Principal uso | Preço e compras | Valuation e gestão | Distribuição e reinvestimento |
| O que distorce | Estoque mal registrado | Pró-labore e despesas pessoais | Dívidas e regime tributário |
O comprador quer saber o lucro de uma operação normal sob um novo dono. Para isso, ajusta o pró-labore, retira despesas pessoais pagas pela empresa, exclui gastos pontuais que não vão se repetir, como uma reforma ou uma indenização, e desconsidera receitas extraordinárias, como a venda de um equipamento. Também pode ajustar o aluguel, se o imóvel for do próprio dono e estiver abaixo do mercado.
Cada ajuste precisa ser comprovado com documentos. Ajustes a favor do vendedor sem prova tendem a ser ignorados, e os contra o vendedor costumam ser aplicados de forma conservadora. Antecipar esses ajustes e apresentá-los de forma transparente é uma das melhores maneiras de defender o preço pedido. Uma planilha simples, com cada ajuste, seu valor e o documento que o comprova, já facilita muito essa conversa. Ela também mostra ao comprador que o vendedor conhece a fundo os próprios números.
Misturar contas pessoais e da empresa é um hábito comum e um dos que mais atrapalham o cálculo do lucro. Pesquisa do Sebrae divulgada em janeiro de 2026 mostrou que 61% dos donos de pequenos negócios pagavam despesas da empresa com a conta pessoal em 2025. Na edição de 2023, a prática aparecia em 63% dos MEI, 54% das microempresas e 51% das empresas de pequeno porte.
Quando despesas da empresa são pagas pela pessoa física, o lucro aparece maior do que é; quando a empresa paga despesas pessoais, aparece menor. Em qualquer caso, o comprador perde a confiança nos números. Separar as contas por alguns meses antes da venda é uma medida simples que melhora muito a qualidade da informação apresentada. Uma conta exclusiva para a empresa também simplifica o trabalho do contador.
Salve ou imprima esta lista e use na conversa com o vendedor e com seu contador.
Mais do que o valor absoluto, as margens mostram a saúde do negócio. A margem bruta indica a força do preço frente ao custo direto. A margem operacional mostra o peso da estrutura. A margem líquida mostra o que sobra no fim. Acompanhar essas três margens mês a mês revela tendências que o valor do lucro sozinho pode esconder. Uma margem que cai de forma contínua merece atenção, mesmo que o faturamento esteja crescendo.
Comparar as margens com negócios do mesmo segmento ajuda a entender se a empresa está bem posicionada, mas cuidado com referências genéricas: o modelo de operação, o ponto e o regime tributário mudam muito o resultado. A comparação mais útil costuma ser com o próprio histórico da empresa, mostrando ao comprador uma evolução consistente. Explicar variações pontuais, como um reajuste de aluguel, deixa a leitura mais justa.
Os erros mais frequentes são usar o faturamento como se fosse lucro, esquecer o pró-labore, não considerar a depreciação de equipamentos, contar o saldo bancário como resultado e lançar parcelas de empréstimos como despesa operacional. Também é comum calcular o lucro com base em um mês bom, sem olhar a média de doze meses e a sazonalidade. Esquecer despesas anuais, como décimo terceiro e férias, também faz o lucro mensal parecer maior.
Esses erros levam a decisões ruins na gestão e a expectativas irreais na venda. Um vendedor que acredita lucrar mais do que lucra tende a pedir um preço que o mercado não aceita. Revisar o cálculo com o contador e apresentar o lucro ajustado com explicações claras aproxima a expectativa da realidade e facilita o fechamento. Também evita que a negociação se arraste por divergências sobre o resultado real.
O lucro ajustado é a base mais comum para calcular o valor de uma pequena empresa. Aplicando um multiplicador que reflete risco, setor, crescimento e dependência do dono, chega-se a uma faixa de valor. Para uma primeira referência, use a Calculadora de valuation do site, e veja o guia sobre o que é valuation para entender os métodos. O multiplicador adequado varia caso a caso e deve ser discutido com quem conhece o mercado.
Para chegar a um valor defensável na negociação, a Precificação de empresas da RD faz uma análise completa, e o Empresa Legal ajuda a organizar a empresa antes de anunciar. Com os números em ordem, a RD apresenta o negócio a compradores interessados e acompanha visitas, análise de documentos, proposta e assinatura, para que o próximo capítulo comece bem para os dois lados.
Dados de terceiros citados conforme as fontes indicadas. Os números da vitrine RD são calculados automaticamente a partir dos anúncios publicados no site.
Calculado automaticamente a partir dos 107 anúncios publicados pela RD Expansão. Atualizado em 27/10/2026.
Da receita líquida, subtraia o custo das mercadorias ou serviços para obter o lucro bruto. Depois, desconte as despesas operacionais para chegar ao lucro operacional e, por fim, juros e impostos sobre o lucro para chegar ao lucro líquido.
O lucro bruto considera apenas o custo direto do que foi vendido. O lucro líquido desconta também despesas operacionais, juros e impostos sobre o lucro, e é a última linha da DRE.
Sim, como despesa. Se o dono trabalha na empresa e não retira pró-labore, o lucro fica inflado. Na venda, o comprador inclui uma remuneração de mercado para a função.
Em geral, ajusta o pró-labore, retira despesas pessoais pagas pela empresa, exclui gastos pontuais e receitas extraordinárias. Cada ajuste precisa ser comprovado com documentos.
Não. O lucro é calculado na DRE e o caixa mostra quando o dinheiro entra e sai. Vendas a prazo, estoque, empréstimos e investimentos fazem os dois divergirem.
Conteúdo informativo, não substitui a orientação de contador e advogado. Dados de terceiros conforme as fontes indicadas.
Fotos ilustrativas via Pexels.
A RD Expansão é especializada em compra e venda de empresas e repasse de franquias. Atuamos a partir de São Paulo e atendemos todo o Brasil, conectando quem quer vender um negócio a quem está pronto para empreender.
Para quem compra, a RD apresenta oportunidades com números informados, organiza a conversa com o vendedor e acompanha a negociação até a assinatura, sempre com discrição.
Vídeo do canal da RD: assista a mais conteúdos sobre compra e venda de negócios.
Como franqueado e franqueador de muitas marcas como Cachaçaria Água Doce, Ultra Academia e Gelateria Le Botteghe, posso afirmar que a RD Expansão tem sido fundamental para o nosso sucesso. O trabalho da RD é verdadeiramente excepcional, com um processo de f...
Eu estava procurando expandir meus negócios, mas não sabia por onde começar. Foi quando conheci a RD Expansão. Eles não apenas me ajudaram a encontrar as melhores oportunidades de investimento, mas também me guiaram em todo o processo de negociação. Graças ...
Contratei a RD e foram super ágeis. Orientaram desde o início: da precificação à minuta do contrato de venda. Minha lavanderia foi vendida em menos de um mês. O investimento e o retorno foram excelentes. A equipe é ótima, super profissional e pró-ativa. Rec...