Alimentação
⌖ São Carlos · SP
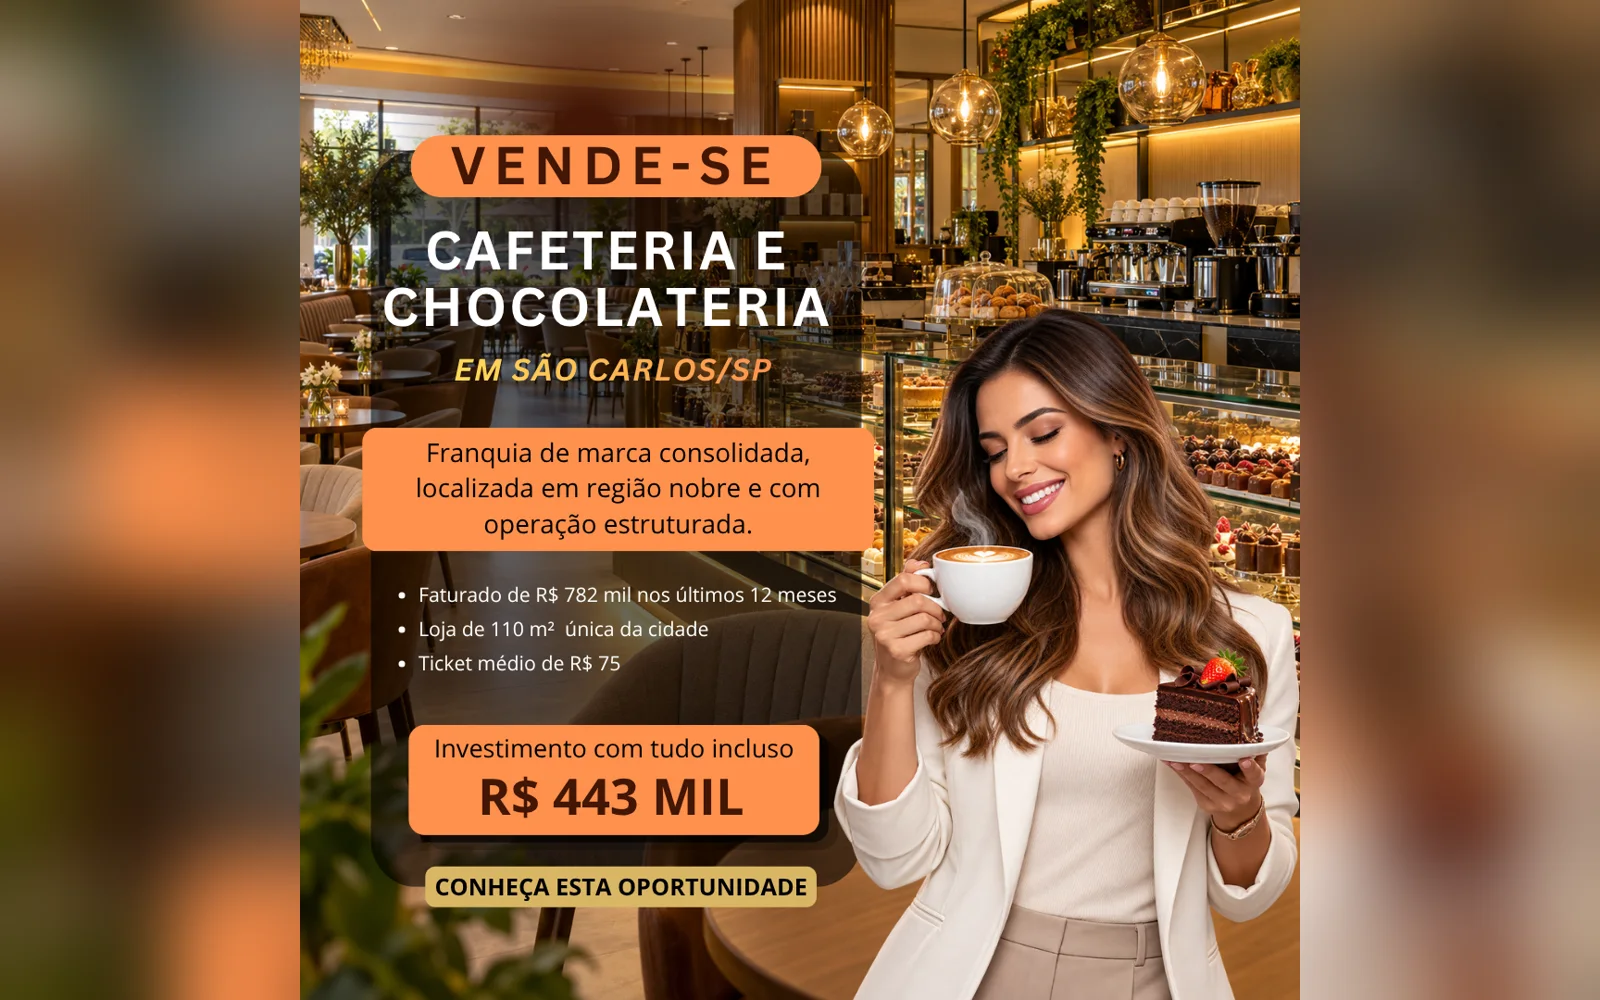
Franquia de Cafeteria e Chocolateria à Venda em São Carlos/SP | Região Nobre | R$ 443 Mil
Faturamento mensalR$ 67.500
Margem informada7%
InvestimentoR$ 443.000
↗EBITDA, ou LAJIDA em português, é um dos indicadores mais citados em compra e venda de empresas. Entender como ele é calculado e onde ele engana ajuda o vendedor a apresentar números mais confiáveis e a negociar com mais segurança.
Atualizado em 27/10/2026 pela equipe RD Expansão.
EBITDA vem do inglês e significa lucro antes de juros, impostos sobre o lucro, depreciação e amortização. Em português, a sigla equivalente é LAJIDA. A ideia é medir quanto a operação gera de resultado, sem a influência da forma como a empresa é financiada e de lançamentos contábeis que não saem do caixa no mês.
Por isso, ele permite comparar negócios do mesmo setor com estruturas de dívida e impostos diferentes.
O comprador quer saber quanto a operação produz por conta própria, porque a dívida e a estrutura tributária podem mudar depois da compra. O EBITDA ajustado costuma ser a base para aplicar múltiplos no valuation.
O indicador não desconta investimentos em equipamentos, variação do capital de giro, juros nem impostos sobre o lucro. Uma empresa pode ter EBITDA positivo e, mesmo assim, faltar dinheiro no caixa.
Na Precificação de empresas, a RD Expansão analisa o resultado operacional ajustado do negócio junto com ponto, equipamentos, marca e mercado, para chegar a um valor coerente e explicável ao comprador.
No Brasil, a Comissão de Valores Mobiliários regulamenta a divulgação voluntária do LAJIDA por companhias abertas na Resolução CVM 156, de 2022. A norma define o indicador como o resultado líquido do período, acrescido dos tributos sobre o lucro, das despesas financeiras líquidas das receitas financeiras e das depreciações, amortizações e exaustões. Também exige que a empresa apresente a conciliação com as demonstrações contábeis.
Pequenas empresas não são obrigadas a seguir essa resolução, mas ela é uma boa referência de método. Usar a mesma lógica dá consistência à conta e facilita a conversa com compradores, contadores e investidores. Um ponto importante da norma: quando a empresa exclui itens extraordinários, o número deve ser chamado de ajustado e vir acompanhado da explicação de cada ajuste.
Há dois caminhos que chegam ao mesmo número. O primeiro parte do lucro líquido: some de volta os impostos sobre o lucro, as despesas financeiras líquidas e a depreciação e amortização. O segundo parte de cima da DRE: da receita líquida, subtraia o custo das mercadorias ou serviços e as despesas operacionais, sem incluir depreciação, amortização, juros e impostos sobre o lucro.
Na prática, o segundo caminho é mais intuitivo para quem acompanha a operação no dia a dia. Ele mostra quanto sobra depois de pagar fornecedores, equipe, aluguel, marketing e demais custos de funcionamento. Para fazer a conta com confiança, é preciso ter uma DRE organizada, com despesas separadas por natureza e sem misturar gastos pessoais. Se as despesas estiverem agrupadas de forma genérica, fica difícil identificar o que é custo da operação e o que é ajuste.
Exemplo hipotético: uma empresa de serviços tem receita líquida anual de R$ 1,2 milhão. O custo dos serviços prestados soma R$ 480 mil e as despesas operacionais, como folha, aluguel, marketing e administrativo, somam R$ 470 mil. A depreciação dos equipamentos é de R$ 30 mil, as despesas financeiras líquidas são de R$ 20 mil e os impostos sobre o lucro, de R$ 40 mil.
O EBITDA é R$ 1,2 milhão menos R$ 480 mil menos R$ 470 mil, igual a R$ 250 mil. Pelo outro caminho: o lucro líquido é R$ 250 mil menos R$ 30 mil, R$ 20 mil e R$ 40 mil, ou seja, R$ 160 mil. Somando de volta esses três itens, chega-se de novo a R$ 250 mil. A margem EBITDA é de cerca de 21% da receita líquida.
Em pequenas empresas, o EBITDA contábil quase nunca conta a história inteira. Muitas vezes o dono não retira pró-labore, ou retira um valor muito acima do mercado. A empresa pode pagar despesas pessoais, como carro, plano de saúde da família ou viagens. Também há gastos pontuais, como uma reforma, uma ação judicial encerrada ou um equipamento quebrado que não voltará a se repetir.
O EBITDA ajustado corrige essas distorções para mostrar o resultado de uma operação normal sob um novo dono. Cada ajuste precisa ser documentado e explicado, porque o comprador vai questioná-los. Ajustes demais, ou sem comprovação, tiram credibilidade do número. A regra de ouro é ajustar apenas o que você consegue provar com notas, extratos e contratos. Uma planilha com cada ajuste, seu valor e o documento que o comprova facilita muito a conversa.
O uso mais comum é a aplicação de um múltiplo sobre o EBITDA ajustado dos últimos doze meses, o que gera o chamado valor da empresa, antes de considerar dívidas e caixa. Depois, desconta-se a dívida líquida para chegar ao valor que efetivamente vai para o vendedor. Esse passo é importante: duas empresas com o mesmo EBITDA podem render valores muito diferentes ao dono se uma delas estiver endividada.
O múltiplo depende de setor, risco, tamanho, crescimento e previsibilidade. Empresas maiores e mais organizadas tendem a receber múltiplos maiores do que negócios pequenos e dependentes do dono. Para entender a lógica completa dos métodos, veja o guia sobre o que é valuation e, para uma estimativa inicial, a Calculadora de valuation do site. Também vale lembrar que condições de pagamento, garantias e prazo de transição podem alterar o preço final, mesmo com o mesmo EBITDA.
| Critério | EBITDA | Lucro líquido | Geração de caixa |
|---|---|---|---|
| O que mede | Força da operação | Resultado contábil final | Dinheiro que entrou e saiu |
| Inclui juros e impostos | Não | Sim | Sim, quando pagos |
| Inclui depreciação | Não | Sim | Não, mas inclui investimentos |
| Uso na venda | Base para múltiplos | Conferência do resultado | Capacidade de pagar a compra |
| Principal risco | Esconder investimentos | Distorção por lançamentos | Oscilação de prazos e estoque |
O EBITDA ignora investimentos necessários para manter a operação. Uma oficina, uma academia ou uma clínica podem ter EBITDA bonito e precisar trocar equipamentos caros a cada poucos anos. Ele também ignora a variação do capital de giro: se o negócio vende a prazo e o prazo aumenta, o caixa aperta mesmo com EBITDA estável. E, por definição, deixa de fora juros e impostos que são reais.
Em negócios muito pequenos, o indicador pode ainda ser distorcido pela mistura de contas. Pesquisa do Sebrae divulgada em janeiro de 2026 mostrou que 61% dos donos de pequenos negócios pagavam despesas da empresa com a conta pessoal em 2025. Quando as contas se misturam, o EBITDA pode ficar maior ou menor do que a realidade, e o comprador desconfia.
Os três indicadores respondem a perguntas diferentes. O EBITDA mostra a força da operação. O lucro líquido mostra o que sobra depois de juros, depreciação e impostos, e é o que a contabilidade reconhece como resultado do período. A geração de caixa mostra quanto dinheiro de fato entrou e saiu, incluindo investimentos e variação de estoques e recebíveis. Nenhum deles sozinho conta a história completa de um negócio.
Um comprador cuidadoso olha os três juntos. Se o EBITDA é alto, mas o caixa vive apertado, algo precisa ser explicado: pode ser estoque crescendo, clientes pagando mais tarde ou investimentos frequentes. Apresentar a conciliação entre EBITDA e caixa já na primeira conversa transmite transparência e reduz o número de perguntas na análise de documentos. Ela também mostra que o vendedor conhece bem os próprios números e não tem nada a esconder.
Salve ou imprima esta lista e use na conversa com o vendedor e com seu contador.
Um erro frequente é chamar de EBITDA o que na verdade é a margem de contribuição, sem descontar aluguel, folha e despesas administrativas. Outro é inflar o número com ajustes sem comprovação ou excluir despesas que fazem parte da operação, como manutenção recorrente. Também é comum usar um mês excepcional como base em vez dos últimos doze meses. Outro deslize é ignorar despesas que o dono paga do próprio bolso, o que deixa o resultado melhor do que a realidade.
Esses erros costumam aparecer na análise do comprador e geram desconfiança sobre todos os outros números. É melhor apresentar um EBITDA um pouco menor, mas sólido e bem documentado, do que um número alto que cai na primeira conferência. A credibilidade construída aqui pesa a favor do vendedor no resto da negociação. Se houver dúvida sobre algum ajuste, é mais seguro deixá-lo de fora e explicar o motivo na conversa.
Comece separando completamente as contas da empresa e as pessoais. Depois, organize a DRE mensal com o contador, classificando despesas por natureza. Defina um pró-labore compatível com a função e registre-o. Liste os ajustes que você pretende apresentar e reúna os comprovantes de cada um. O Simulador de DRE do site ajuda a visualizar a estrutura antes de conversar com o contador.
Com alguns meses de números organizados, o EBITDA passa a contar uma história consistente. Esse é um dos pontos que o serviço Empresa Legal, da RD, ajuda a estruturar antes da venda. Com a casa em ordem, a RD apresenta o negócio a compradores interessados e acompanha visitas, análise de documentos, proposta e assinatura. Assim, o indicador deixa de ser uma estimativa e passa a ser um argumento sólido na negociação.
O EBITDA é a linguagem comum de boa parte das aquisições de empresas no país. Segundo a KPMG, o Brasil registrou 1.581 transações de fusões e aquisições em 2025, praticamente o mesmo volume de 2024. Em operações desse tipo, investidores e compradores estratégicos costumam começar a análise pelo resultado operacional ajustado. Esse padrão também influencia a forma como compradores de negócios menores conduzem suas análises, mesmo em operações mais simples.
Mesmo que sua empresa seja pequena, apresentar o resultado nessa linguagem ajuda a atrair compradores mais preparados, como empresários que querem expandir ou investidores que buscam negócios já operando. O importante é que o número seja verdadeiro, conciliado com a contabilidade e acompanhado de explicações claras para cada ajuste feito. Assim, a empresa fala a mesma língua de quem está acostumado a comparar oportunidades com critério.
Dados de terceiros citados conforme as fontes indicadas. Os números da vitrine RD são calculados automaticamente a partir dos anúncios publicados no site.
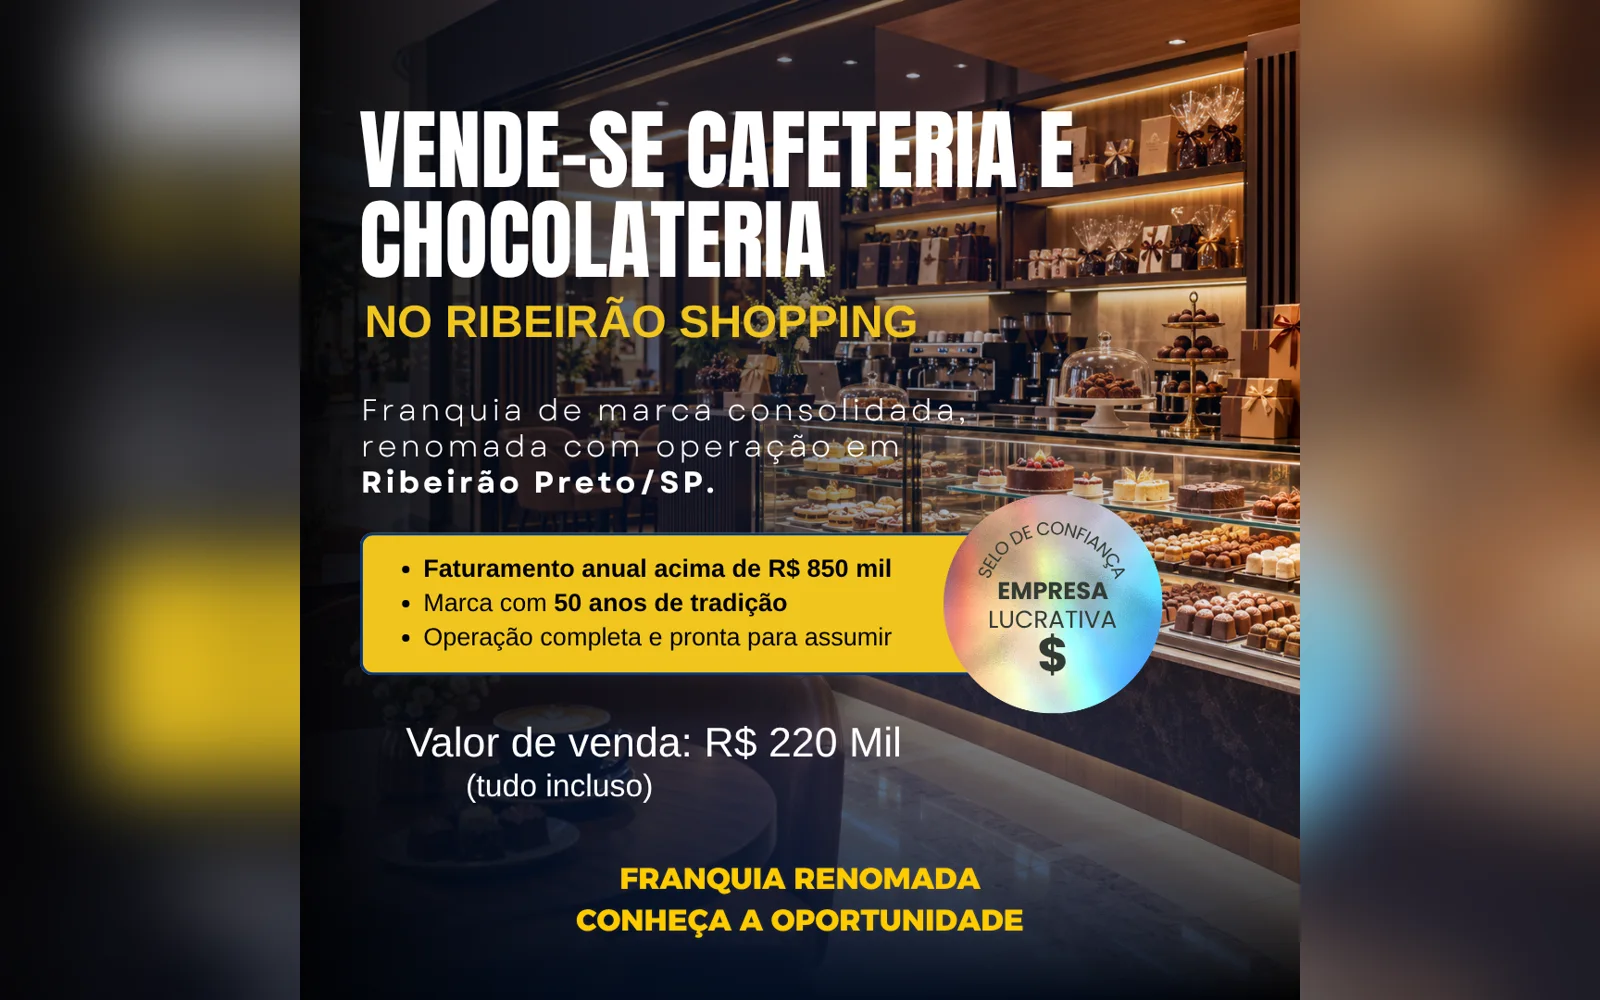
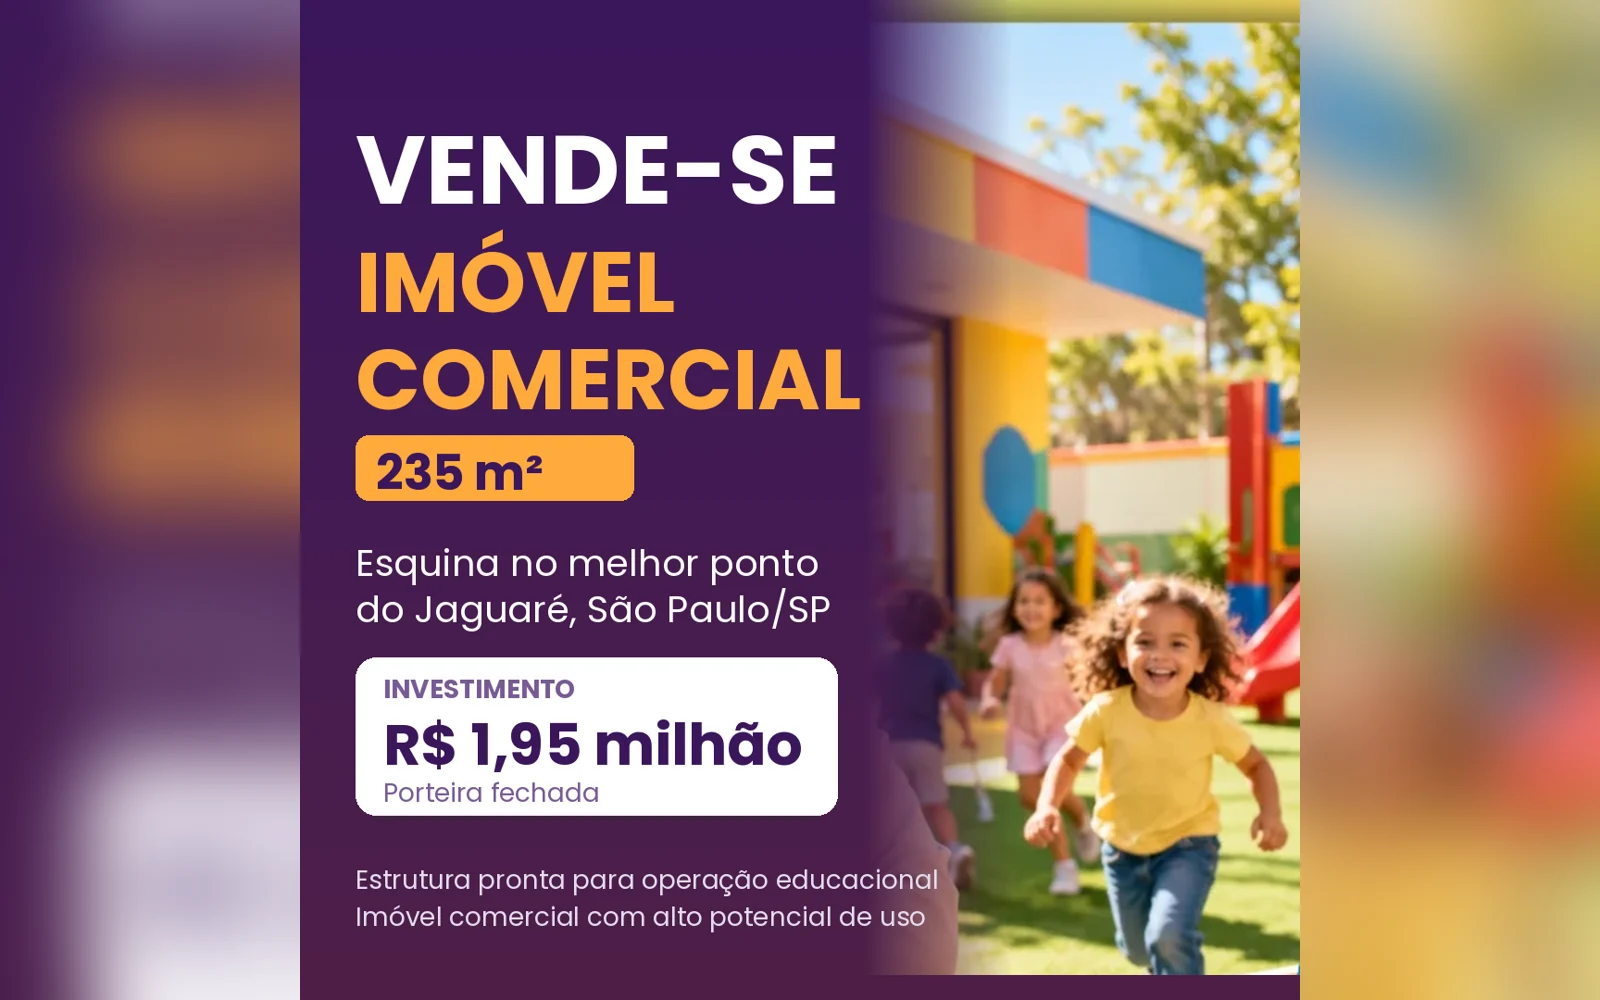
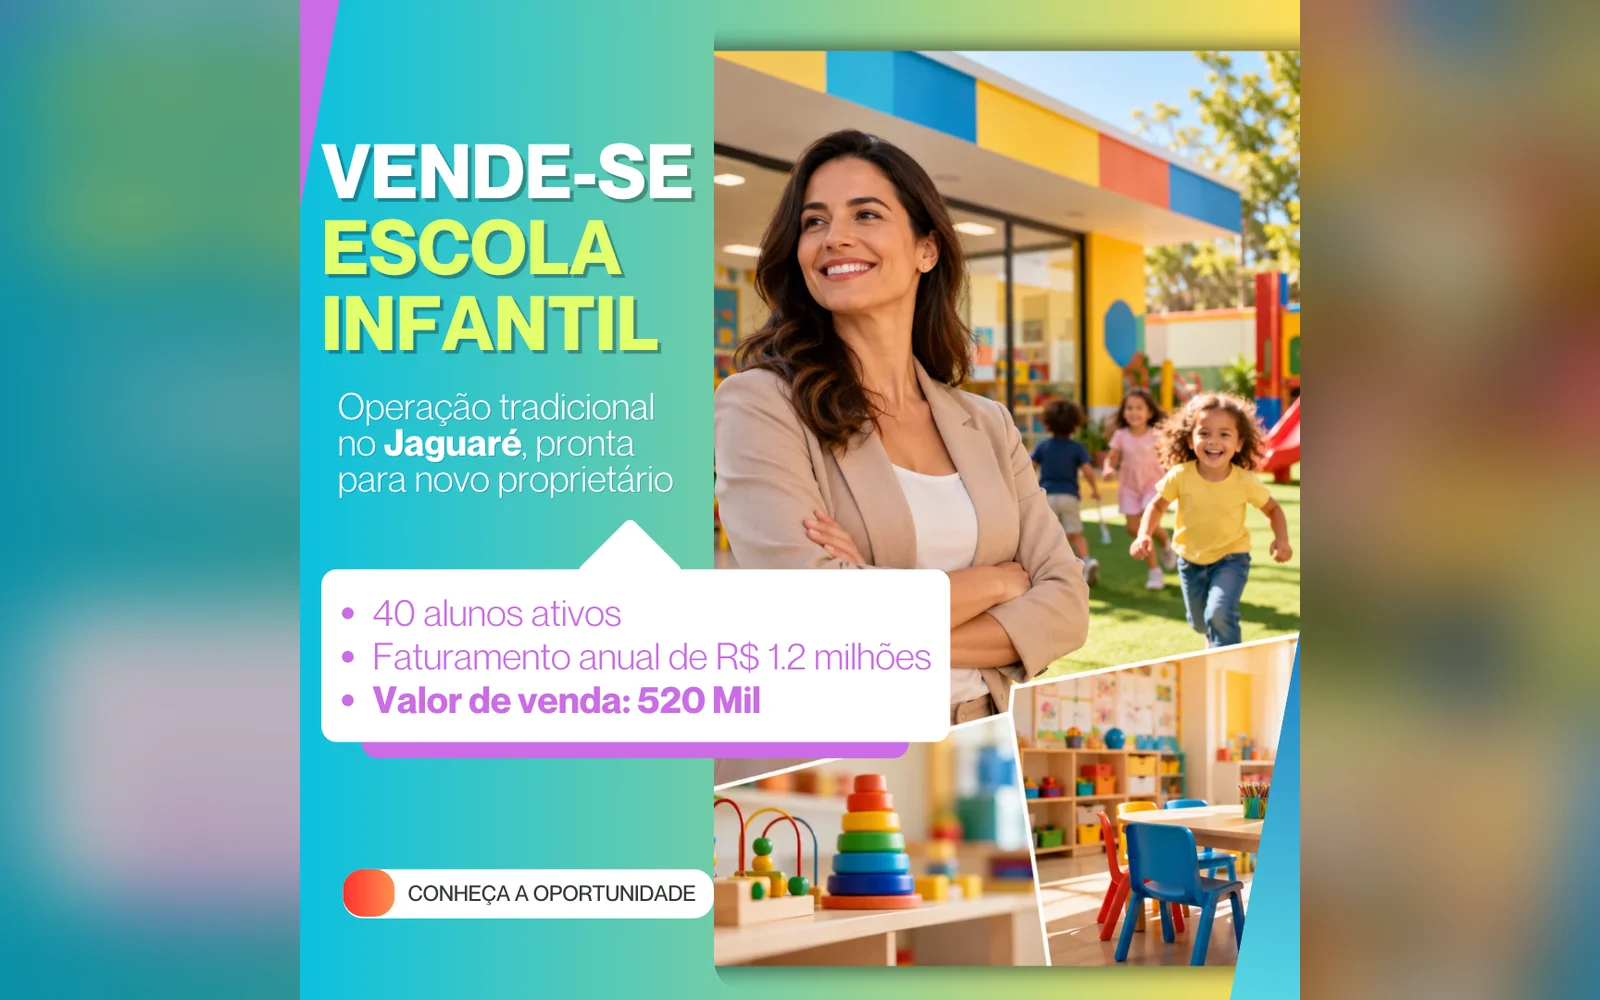
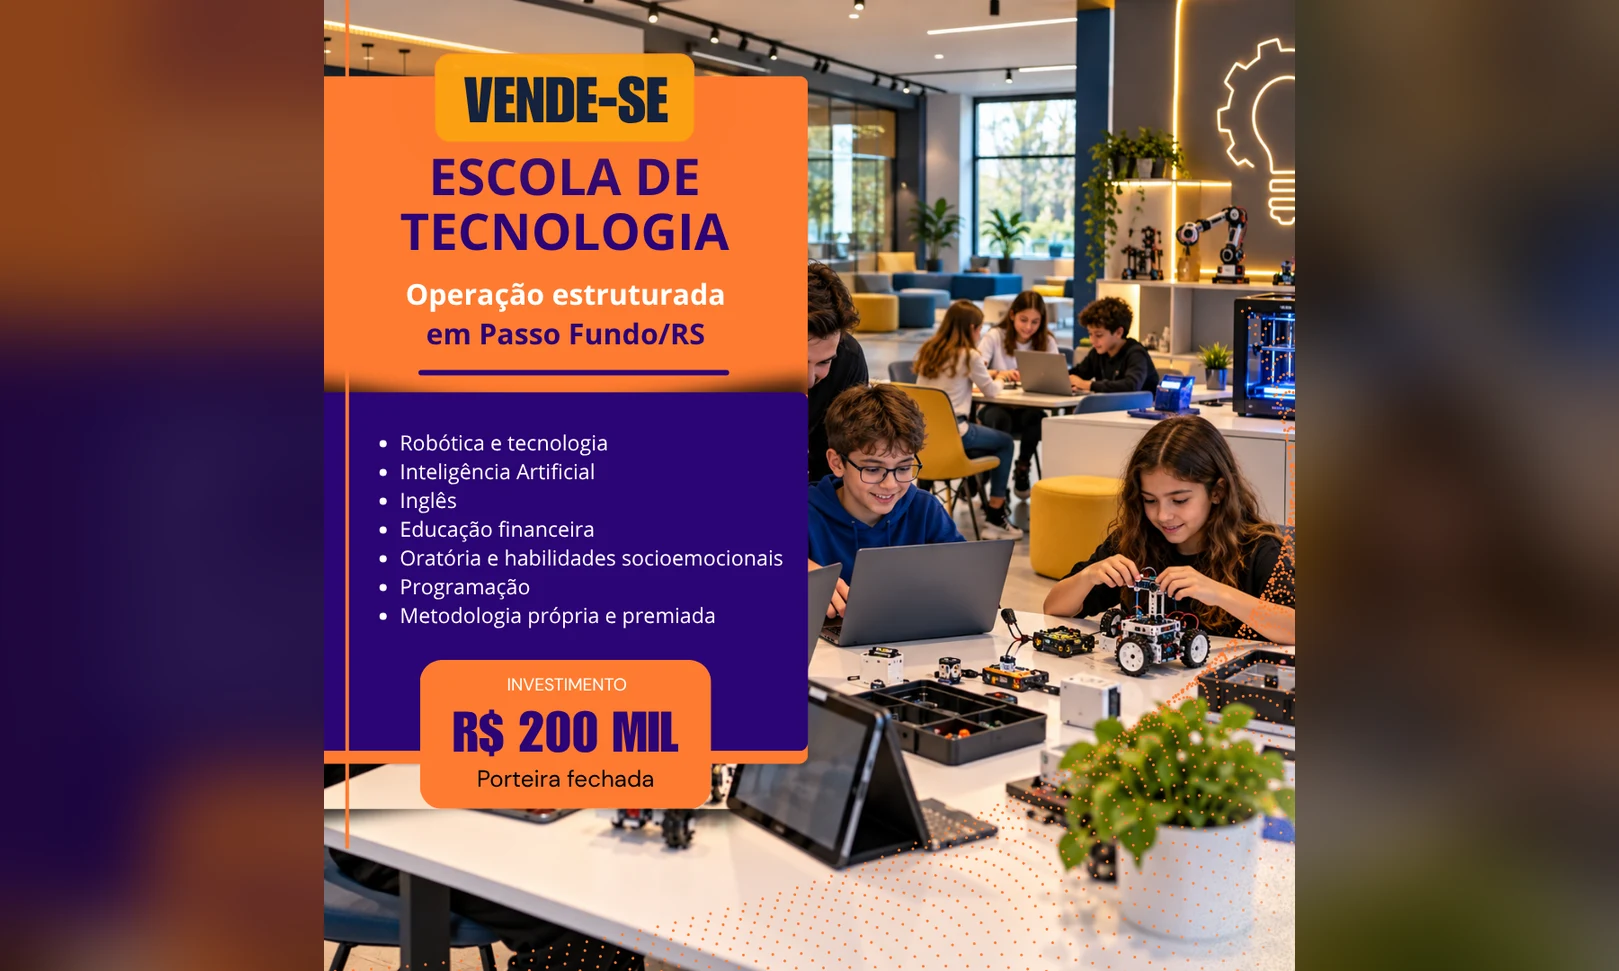
Calculado automaticamente a partir dos 107 anúncios publicados pela RD Expansão. Atualizado em 27/10/2026.
É o LAJIDA: lucro antes dos juros, impostos sobre o lucro, depreciação e amortização. Ele mede o resultado gerado pela operação, sem o efeito do financiamento e de lançamentos que não saem do caixa.
Da receita líquida, subtraia o custo das mercadorias ou serviços e as despesas operacionais, sem incluir depreciação, amortização, juros e impostos sobre o lucro. Depois, faça os ajustes de pró-labore e despesas pessoais.
Não. O EBITDA vem antes de juros, impostos sobre o lucro e depreciação. O lucro líquido desconta tudo isso. E nenhum dos dois é igual ao caixa, que também considera investimentos e prazos.
É o EBITDA corrigido para refletir uma operação normal, sem despesas pessoais, gastos pontuais ou pró-labore fora do mercado. Cada ajuste deve ser comprovado e explicado ao comprador.
Não existe um múltiplo fixo. Ele varia com setor, porte, risco, crescimento e dependência do dono. A Precificação de empresas da RD analisa esses fatores para chegar a um valor coerente.
Conteúdo informativo, não substitui a orientação de contador e advogado. Dados de terceiros conforme as fontes indicadas.
Fotos ilustrativas via Pexels.
A RD Expansão é especializada em compra e venda de empresas e repasse de franquias. Atuamos a partir de São Paulo e atendemos todo o Brasil, conectando quem quer vender um negócio a quem está pronto para empreender.
Para quem compra, a RD apresenta oportunidades com números informados, organiza a conversa com o vendedor e acompanha a negociação até a assinatura, sempre com discrição.
Vídeo do canal da RD: assista a mais conteúdos sobre compra e venda de negócios.
Obrigada Roberta, pela agilidade e competência com que vocês trabalharam o repasse da minha loja. Com muita habilidade tudo se resolveu em 35 dias, desde a data do início. Fiquei muito satisfeita com toda a equipe e vou indicar a todas as pessoas que esteja...
Gostaria de agradecer a toda equipe da RD, em especial à Roberta e à Paloma, por todo empenho, profissionalismo e dedicação que tiveram na condução da comercialização de nossa operação, do início à conclusão e assinatura do contrato de venda. Demonstraram c...
A RD Expansão foi essencial no processo de venda da minha franquia. Desde o início, me senti muito bem assessorada, eles entenderam rapidamente o perfil do meu negócio e trouxeram compradores realmente qualificados. O processo foi conduzido de forma clara e...